年中無休の安心診療ご予約はWEBにて
043-351-8555
電話受付時間:9:30~18:30
千葉県千葉市美浜区豊砂1-1
イオンモール幕張新都心 グランドモール1F
イオンモール幕張新都心 グランドモール1F
不妊治療は公的保険(43歳未満・最大6回)と高額療養費の活用で窓口負担を抑えられます。
さらにコープ共済やアフラック等の民間保険の手術給付金や、妊活期からの適切な栄養管理を組み合わせることで、心身と金銭面の負担を最小限に抑えた治療計画が立てられます。
不妊治療における公的保険適用の全貌について、制度の概要から最新の適用ルールまでを分かりやすく解説します。
公的医療保険がどこまで適用され、どのような条件で回数や年齢の制限が設定されているのかを正しく把握することが、納得のいく治療計画の第一歩となります。
不妊治療の公的保険適用判定フローチャート

一般不妊治療に分類されるタイミング法や人工授精には、公的保険の適用において年齢制限や通算回数の上限が設けられていません。
治療を開始する際の女性の年齢に関わらず、医師が医療上必要と認めた診療であれば、何度受診しても原則として自己負担3割の保険診療が適用されます。
ただし、投与される排卵誘発剤の種類や検査の頻度によっては、医療保険上の算定ルール(月あたりの回数制限など)が定められている場合があります。
詳細な診療計画については、主治医としっかり相談しながら進めることが推奨されます。
出典: 厚生労働省「不妊治療に関する取組」(2022年4月改定・2026年最新運用確認)
体外受精や顕微授精といった高度生殖補助医療では、公的保険適用を受けるための年齢条件として「治療開始日において女性の年齢が43歳未満であること」が定められています。
ここで重要となるのは、「治療計画を作成した日(治療計画作成日)」時点での女性の満年齢が判定基準となる点です。
例えば、42歳11ヶ月の段階で医師と共に治療計画書を作成し治療を開始した場合、その周期の治療中に 43歳 の誕生日を迎えたとしても、その周期完了までは公的保険が適用されます。
一方で、43歳 に到達した後に新しく治療計画を作成して開始する周期については、公的保険の対象外となり自由診療(全額自己負担)となります。
私自身、メディカルライターとして医療機関への取材や制度調査を重ねる中で、この「治療計画作成日」のカウントタイミングを知らなかったために保険適用を逃してしまうケースを多く目にしてきました。
誕生日が近い方は、余裕を持ってクリニックを受診し、治療計画を作成しておくことが極めて重要です。
高度生殖補助医療における保険適用の回数上限は、治療開始時点(治療計画作成日)の女性の年齢によって明確に分かれています。
初めて保険適用で体外受精等の治療計画を作成した日の年齢が40歳未満(39歳まで)の場合は、子ども1人につき通算 6回 まで保険が適用されます。
一方、初めて治療計画を作成した日の年齢が40歳以上43歳未満(40歳〜42歳)の場合は、通算 3回 までが上限となります。
ここで多くの方が誤解しやすいのが「何をもって1回とカウントするか」という点です。
公的保険制度において、回数がカウントされるのは「胚移植」を行ったタイミングです。
したがって、採卵や胚培養、胚凍結の手順を進めても、胚移植に至らなかった周期については通算回数(6回または3回)としてカウントされません。
・採卵を行ったが空胞で受精に至らなかった:カウント0(保険適用で実施可能)
・受精したが胚盤胞まで育たず移植を中止した:カウント0(保険適用で実施可能)
限られた保険適用のチャンスに向けて、体内のコンディションを整えたい方へ
生殖補助医療の回数制限における大きな特徴として、「出産によりカウントがリセットされる」という1子ごとのリセットルールが存在します。
例えば、38歳で治療を開始し、3回目の胚移植で出産に至った場合、制度上の残り回数は3回となります。
その後、第二子の不妊治療を開始する際には、出産によってカウントがリセットされ、その時点での女性の年齢に応じて新たに回数上限が設定し直されます。
第二子の治療開始時に女性が39歳(40歳未満)であれば、再び上限 6回 からスタートすることができます。
もし第二子の治療開始時に41歳(40歳以上43歳未満)になっていた場合は、上限3回から新たにカウントが開始されます。
過去の治療履歴がそのまま引き継がれるわけではないため、二人目不妊治療を検討する際も非常に取り組みやすい制度設計となっています。
治療の過程で頻繁に行われる超音波検査(エコー検査)や血液によるホルモン値検査にも、公的医療保険の細かな算定ルールが適用されています。
例えば、超音波検査は1周期あたりに保険適用できる回数に一定の目安が定められており、同一月内で規定回数を超える場合は費用負担の扱いが変わることがあります。
また、AMH(アンチミューラリアンホルモン)検査など、卵巣予備能を測る特殊な検査については、公的保険が適用される頻度が「1年に1回程度」など制限されている場合があります。
治療に必要な基本検査の多くは自己負担3割の範囲でカバーされますが、検査のタイミングや頻度についてはクリニックの計画に沿って受けることが大切です。
不妊治療を始めるにあたっては、医療機関での検査や治療と並行して、日々の食事や栄養面から自分の体を整えておくことが欠かせません。
ここでは、妊活経験者774名を対象に実施した独自アンケート結果(2026年8月実施)をもとに、妊活期における栄養管理の実態と適切なサプリメントの選び方を解説します。
【774名調査】葉酸サプリの飲み始め時期と継続期間(2026年8月実施アンケート結果)
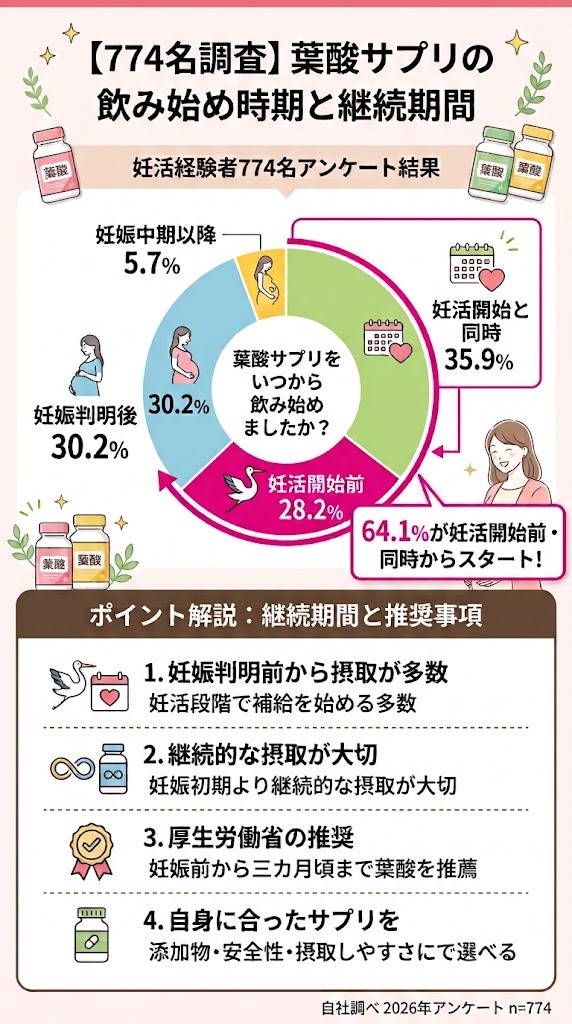
2026年8月に実施された「葉酸サプリに関するアンケート調査(N=774)」のデータによると、サプリメントの摂取を開始した時期について顕著な傾向が見られました。
「葉酸サプリを飲み始めた時期はいつですか?」という問いに対し、「妊活を始める前から」と回答した人が 28.17%(218名)、「妊活開始と同時」と回答した人が 35.92%(278名)にのぼりました。
両者を合わせると 64.09% となり、6割以上の女性が妊娠判明前である妊活の段階から意識的に栄養補給をスタートしていることが判明しました。
また、「飲み始めたキッカケ」では、「ネット検索・記事」が 50.13%(388名)と最も多く、次いで「医師・助産師の勧め」が 29.46%(228名)でした。
赤ちゃんの健やかな発育や自身の体づくりのために、早めの準備が定着していることがうかがえます。
調査概要: 葉酸サプリに関するアンケート調査(2026年8月1日〜8月31日実施、調査対象:妊活中・妊娠・出産経験のある女性モニタリスト774名)
厚生労働省の「日本人の食事摂取基準」においても、妊娠を計画している女性や妊娠初期の女性に対して、通常の食事に加えて1日あたり 400µg のモノグルタミン酸型葉酸を摂取することが推奨されています。
葉酸は緑黄色野菜やレバーなどに多く含まれますが、水や熱に弱く、調理の過程で栄養素が失われやすいという性質を持っています。
食事だけで毎日必要量を安定して摂り続けることには限界があるため、吸収率の高いサプリメントで補うことが合理的です。
独自アンケートの「商品を選ぶとき、最も重視した点」でも、「価格・続けやすさ(28.68%)」「飲みやすさ(23.51%)」「無添加・安全性(22.48%)」が上位を占めました。
毎日無理なく安全に継続できる形状や品質を選ぶことが、妊活期の体づくりにおいて重要なポイントとなります。
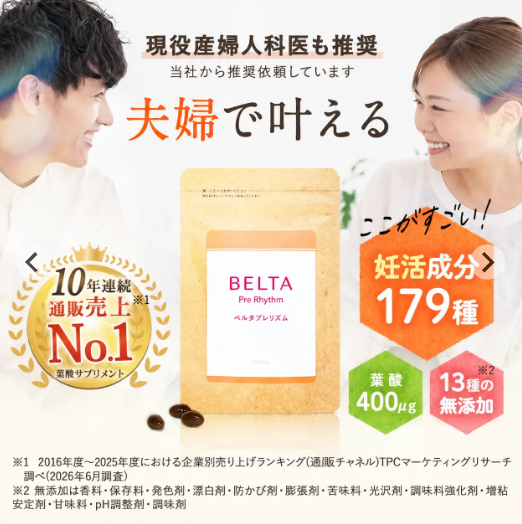
妊活専用に開発されたサプリメントの中でも、妊活期特有の栄養管理に着目して作られているのが「ベルタプレリズム」です。
妊活中に必要とされるモノグルタミン酸型葉酸 400µg はもちろんのこと、女性の健康維持をサポートするイソフラボンや和漢食材、マカ、ミトコンドリアに着目した成分などがバランスよく配合されています。
厳しい品質管理基準であるGMP認定工場で製造されており、保存料や着色料などの余計な添加物を極力排除した設計となっている点も特筆されます。
私自身、様々なヘルスケア商品を客観的に比較・検証してきたメディカルライターの立場から見ても、成分配合の妥当性と製造管理基準の高さは非常に信頼がおけるレベルです。
独自アンケートで回答が多かった「粒が大きい(20.93%)」「味・匂いが苦手(13.44%)」といった飲みにくさの課題に対しても、小粒化やコーティング技術の工夫により飲みやすさが追求されています。
妊活期に必要な栄養を効率よく手軽に補いたい方にとって、体づくりのベースを支える心強い選択肢の一つとなります。
たしかに「2回目以降の価格」や「すぐに変化がわからない」といった気になる点はありますが、葉酸や鉄分、マカなどを別々に買い揃えようとすると、かえってお金も飲む手間もかかってしまいます。
プレリズムならこれ一つで済むので結果的にお財布に優しく、何より毎日のケアがすごく楽になりますよ。
\初回71%OFF・返金保証/
不妊の原因は女性側だけでなく、男性側にあるケースも約半数を占めることが広く知られています。
そのため、不妊治療や妊活期の体づくりは、夫婦二人で同時に取り組むことが成功への近道です。
独自アンケートの「パートナー(男性)も一緒に飲みましたか?」という調査では、「一緒に飲んだ」と回答した人が 12.4%(96名)、「勧めたが飲まなかった」が 11.89%(92名)となりました。
まだパートナーと一緒に栄養管理を行っている割合は限定的ですが、男性側も亜鉛やマカ、葉酸などの栄養素を補給し、コンディションを整える重要性が増しています。
ベルタプレリズムのように男性のコンディション維持にも適した栄養素が含まれているサプリメントを活用し、夫婦で習慣化していくことが望ましいアプローチです。
高度不妊治療を進めるうえで最大の関心事の一つが「実際にいくらかかるのか」という費用面です。
公的保険の適用、高額療養費制度、そして先進医療の費用体系を組み合わせた際の具体的な費用感について詳しく解説します。
体外受精1周期あたりの自己負担額と高額療養費適用後の比較グラフ
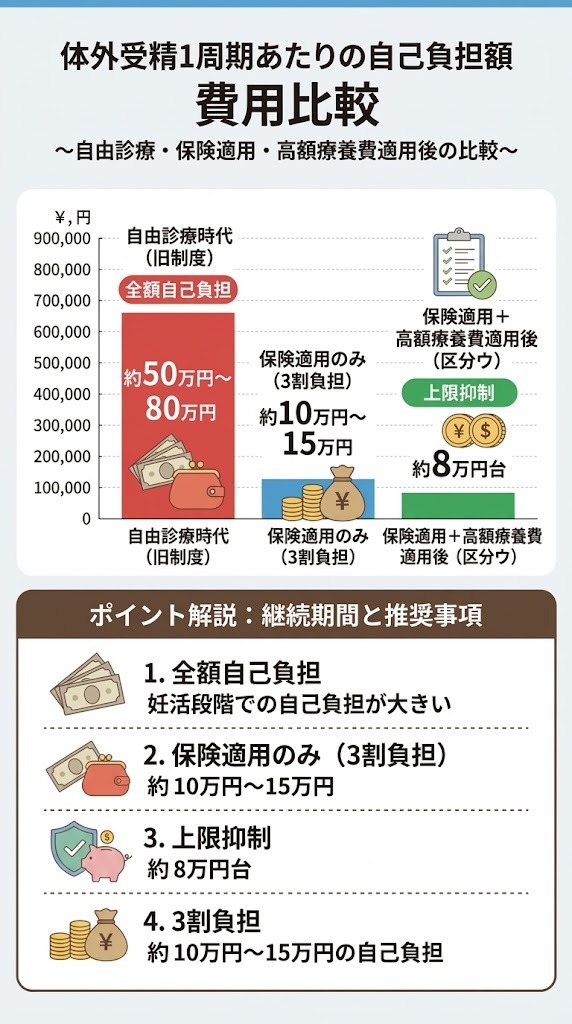
公的保険が適用される場合、体外受精の基本医療行為(採卵、胚培養、胚凍結、胚移植)はすべて原則 3割 の自己負担となります。
従来の自由診療時代には1周期あたり 50万円 〜 80万円 程度の全額自己負担が必要でした。
現在では、保険適用により1周期(採卵から胚移植まで)の総医療費が約 30万円 〜 50万円 前後となるため、窓口での3割負担額は概ね 10万円 〜 15万円 程度に収まるケースが多くなっています。
使用する排卵誘発剤の量や凍結保存する胚の個数によって変動しますが、治療費のハードルは格段に下がっています。
不妊治療の費用負担をさらに軽減してくれるのが、公的医療保険に備わっている「高額療養費制度」です。
同一月内に医療機関の窓口で支払った自己負担額が、所得に応じた自己負担限度額を超えた場合、超過分が後から払い戻される(または限度額適用認定証の提示で窓口支払いを限度額までに抑える)仕組みです。
例えば、年収区分が「約370万円〜770万円(区分ウ)」の方の場合、1ヶ月の自己負担限度額は約 8万円 〜 9万円 程度となります。
体外受精の採卵や胚移植が同じ月内に集中的に行われた場合、医療費が 15万円 かかったとしても、実際の負担額の上限は約 8万円 台に抑えられます。
事前の限度額適用認定証の手続きを済ませておくことで、まとまった現金を用意する負担を大幅に減らすことができます。
不妊治療では、公的保険診療と組み合わせて実施できる「先進医療」と呼ばれる最先端の技術が存在します。
代表的な先進医療には、受精卵の育成過程をカメラで持続観察する「タイムラプスシステム(費用相場:約3万円)」や、着床率向上を目指す「SEET法(費用相場:約3万円〜5万円)」などがあります。
先進医療にかかる費用は保険適用外(10割自己負担)となりますが、公的保険診療と「併用」することが厚生労働省により特別に認められています。
1周期で保険診療の自己負担額が 8万円(高額療養費適用後)、先進医療費が 5万円 かかった場合、その周期の合計支払額は 13万円 となります。
日本の医療制度では、公的保険が適用される診療と保険適用外の自由診療を同時に行う「混合診療」が原則として禁止されています。
未承認の治療を組み合わせてしまうと、本来保険が適用されるはずだった基本診療まで全額自己負担(10割)になってしまうという厳しいルールです。
しかし、国が認めた「先進医療」に指定されている技術に限っては例外として、保険診療との併用が認められています。
治療を受けるクリニックが、厚生労働省から「先進医療実施施設」として認可を受けているかどうかを事前に必ず確認しておく必要があります。
出典: 一般社団法人 日本生殖医学会「生殖医療ガイドライン」
1年間(1月1日〜12月31日)に支払った医療費の合計が、世帯全体で 10万円(または総所得金額の5%)を超えた場合、確定申告を行うことで「医療費控除」を受けられます。
不妊治療の窓口負担額や先進医療費、通院のためにかかった交通費(電車・バス等)も医療費控除の対象に含まれます。
ただし、後述する民間保険からの給付金や自治体からの助成金を受け取った場合は、支払った医療費からその給付額を差し引いて計算しなければなりません。
領収書や通院記録、保険会社から送られてくる支払明細書は大切に保管し、翌年の確定申告期に正しく手続きを行いましょう。
2022年の公的保険適用化に伴い、民間の医療保険や共済の保障範囲にも大きな変化が生じました。
体外受精などの不妊治療で給付金を受け取るための条件や、主要保険会社・共済の特徴を客観的に比較します。
主要民間保険・共済の不妊治療(手術給付金・特約)徹底比較表
| 保険会社・共済名 | 対象となる主な治療・手術 | 手術給付金の目安額 | 先進医療特約の対応 | 特徴・請求時の注意点 |
|---|---|---|---|---|
| コープ共済 (《たすけあい》等) | 採卵術、胚移植術など | 1回あたり 2万円〜5万円 前後 (ご契約コースによる) | 対応可能 (技術料相当額または所定共済金) | 手頃な掛け金で日帰り手術にも対応しています。 胚移植術の給付は「60日に1回」などの支払間隔規定が設けられている場合があるため事前確認が必要です。 |
| アフラック (医療保険EVER Prime等) | 採卵術、胚移植術、人工授精など | 外来手術:2.5万円〜5万円 (入院日額や特約倍率による) | 対応可能 (通算 2,000万円 まで実費保障) | 女性特定手術特約や治療給付金特約で幅広くカバーされます。 体外受精管理料単体は対象外となりますが、診療明細書の提出による簡易請求に対応しているケースがあります。 |
| オリックス生命 (CURE Lady Next等) | 採卵術、胚移植術、人工授精など | 外来:2.5万円(日額5倍例) 入院:10万円(日額20倍例) | 対応可能 (技術料通算 2,000万円 +一時金) | 公的医療保険制度に連動した約1,000種類の手術を保障します。 人工授精や不妊治療に伴う流産手術等も手技として給付対象に含まれる実績が豊富です。 |
| 日本生命 (総合医療保険/シュシュ等) | 採卵術、胚移植術、人工授精など | 外来・入院規定に応じた所定額 (例:2.5万円〜10万円) | 対応可能 (先進医療の技術料を通算保障) | 不妊治療や出産に特化した商品や特約が用意されています。 商品や契約時期によっては、責任開始日から「2年間の不担保期間(保障対象外)」が設定されている場合があるため注意が必要です。 |
| 明治安田生命 (ベストスタイル等) | 採卵術、胚移植術など | 外来手術給付金等の所定額 (例:2.5万円〜5万円) | 対応可能 (先進医療給付金通算保障) | 2022年4月以降の公的保険適用手術(診療報酬コード:Kコード)に完全連動しています。 給付対象となる手術名が診療明細書に正しく記載されているかがポイントとなります。 |
多くの民間医療保険では、約款において「公的医療保険制度における算定対象となる手術」を手術給付金の支払い対象と定義しています。
2022年4月に体外受精や顕微授精が公的保険の対象となったことで、これらに伴う一部の医療行為が公的医術コード(Kコード)を持つ「手術」として認定されました。
その結果、従来の自由診療時代には給付金の対象外であった治療に対して、手持ちの医療保険から手術給付金が支払われるケースが大幅に増加しました。
自身が加入している医療保険の手術給付金条項を確認することが極めて重要となっています。
不妊治療の工程のうち、民間保険の手術給付金対象となる代表的な施術は「採卵術(K913-2)」と「胚移植術(K913-3)」です。
一般的な医療保険であれば、手術給付金の支給倍率に応じて1回あたり 2.5万円 〜 10万円 程度の給付金が支払われます。
ただし、保険会社や商品時期によっては「同一日に受けた手術は1回とみなす」「一連の治療において14日に1回を限度とする」などの細かな制限規定が存在します。
1周期で採卵と胚移植の両方を行った場合に、両方支払われるか片方のみかは契約約款によって分かれます。
コープ共済の《たすけあい》女性コースなどは、手厚い保障内容と手頃な掛け金で妊活層から高い支持を集めています。
公的保険適用となる採卵術や胚移植術を受けた場合、日帰りであっても手術給付金の支払い対象となるケースが多く報告されています。
私自身、各商品のコストパフォーマンスや約款規定を精査した際も、コープ共済の給付事例の明確さと手続きのスムーズさは非常に優れていると感じました。
日帰り手術であっても一律の給付金(例:2万円〜5万円程度)が設定されているプランが多く、治療費の補填として大きな助けとなります。
出典: 日本コープ共済生活協同組合連合会「病気・ケガの保障」
アフラックの「医療保険EVER」シリーズや、女性専用の医療保険プランでは、公的保険連動型の手術給付金が標準設置されているケースが多く見られます。
また、特定の女性疾病や不妊治療に備える特約を付加している場合、採卵術や胚移植術に対して所定の手術給付金が支払われます。
さらに、不妊治療による入院を伴うケースや、特定の手術を行った際に一時金が給付される仕組みも用意されています。
請求時には医療機関が発行する「診療明細書」のコピーで手続きが完了する簡易請求に対応している場合もあり、利便性が高く設計されています。
出典: アフラック生命保険株式会社「不妊治療の手術給付金のお支払いについて」
民間保険の多くに付加できる「先進医療特約(月額100円〜200円程度)」は、不妊治療においても大きな価値を発揮します。
公的保険診療と併用して実施した先進医療技術(タイムラプスやPICSI、SEET法など)のうち、厚労省が指定する先進医療に該当するものであれば、その技術料の実費が特約から給付されます。
通算 2,000万円 を上限としてかかった費用がそのまま補填されるため、先進医療の費用負担を実質ゼロに抑えることが可能です。
自分が受ける予定の先進医療が、加入中の先進医療特約の保障対象に含まれているか事前に確認しておくと安心です。
「不妊治療をスタートしてから民間保険に入ろうとしたら断られた」というトラブルは後を絶ちません。
治療開始と保険加入のタイミング、告知義務のリスクについて正しく知っておくことが重要です。
不妊治療開始タイミングと民間保険加入可否の判定フロー図
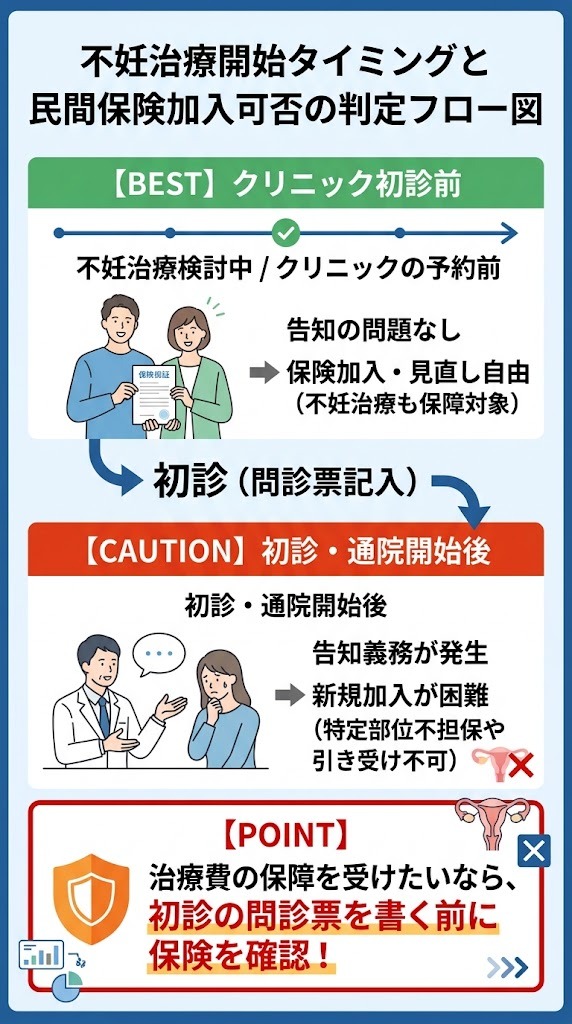
民間医療保険に新規加入する際、過去の健康状態や現在の通院・服薬状況を正確に申告する「告知義務」が存在します。
不妊治療のためにクリニックへ通院を開始したり、排卵誘発剤などの薬を処方されたりしている状態は、「現在治療中・通院中」とみなされます。
保険会社から見ると、将来的に手術や入院、妊娠・出産に伴うトラブル(帝王切開や切迫早産など)が発生するリスクが高いと判断されるため、新規加入の審査が厳しくなる傾向にあります。
最悪の場合、加入自体を謝絶(引受不可)されるケースが少なくありません。
条件付きで保険加入が認められる場合であっても、「特定部位不担保」という特別条件が付加されるのが一般的です。
これは「加入から一定期間(1年〜5年等)、子宮や卵巣、異常妊娠・異常分娩に関する病気や手術については給付金を支払いません」という条件です。
この条件がつくと、不妊治療に伴う採卵術や胚移植術はもちろんのこと、将来の帝王切開などの手術費用も給付金の対象外となってしまいます。
治療開始後に駆け込みで保険に入ろうとしても、肝心の不妊治療保障を受けられないという落とし穴が存在します。
妊活中の方から寄せられる相談の中で最も多い後悔の一つが、「もっと早く保険を見直しておけばよかった」という声です。
クリニックを受診して初診の受診票を記入した瞬間から、医学的な不妊治療歴がスタートします。
そのため、民間保険の新規加入や手厚いプランへの見直しを検討するのであれば、「不妊治療クリニックを受診する前」が唯一かつ最高のタイミングとなります。
自己判断で病院に行く前に、現在加入している保険の保障内容(不妊治療の手術給付金が出るか、先進医療特約がついているか)を確認しておくことが賢明です。
すでに不妊治療を開始しており、普通の医療保険に入れない方でも選択肢となるのが「引受基準緩和型(持病がある人向け)医療保険」です。
告知項目が「最近3ヶ月以内の入院・手術の勧め」など数項目に限定されているため、不妊治療中であっても加入できる可能性が高くなります。
ただし、引受基準緩和型保険は一般的な医療保険に比べて保険料が割高に設定されていることが多く、加入後一定期間は給付金が削減される条件がつく場合もあります。
毎月の保険料負担と、受け取れる給付金のバランスを慎重に見極めて検討することが求められます。
公的保険の年齢条件において、40歳 と 43歳 は極めて大きな節目の年齢となります。
ここでは、当サイトのペルソナモデルである38歳女性(佐藤恵麻さん)を例に、損をしない最適なスケジュール管理とシミュレーションを提示します。
38歳女性の治療開始から給付金受け取りまでの収支・スケジュール例
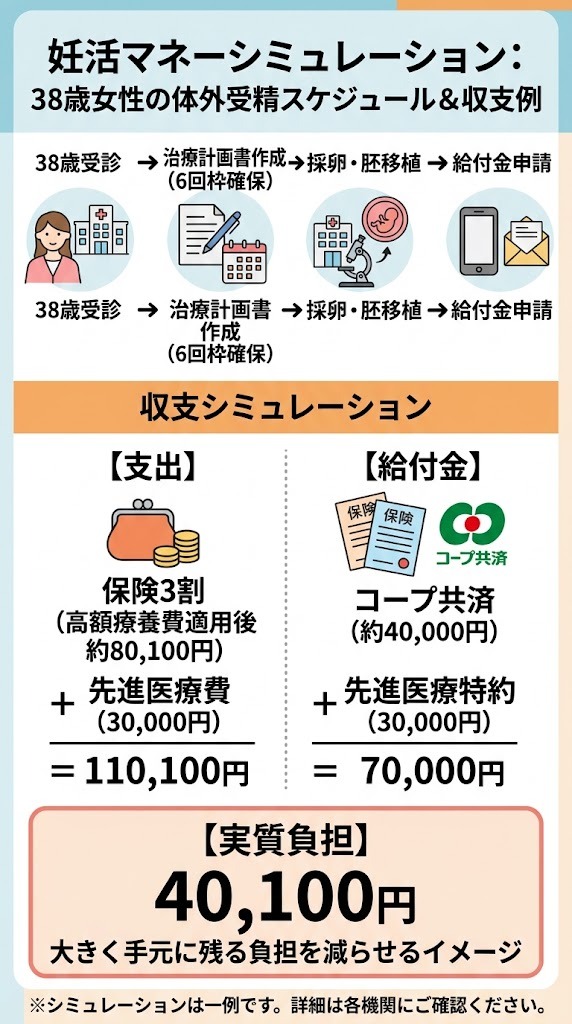
前述の通り、公的保険の回数上限が 6回 になるか 3回 になるかの分岐点は、「最初の治療計画を作成した日の女性の年齢」が40歳未満かどうかで決まります。
もし現在38歳や39歳であるならば、39歳11ヶ月までに医師と共に「生殖補助医療の治療計画書」を作成・署名しておくことが決定的な意味を持ちます。
39歳 のうちに計画をスタートしておけば、治療の途中で 40歳 の誕生日を迎えたとしても、その計画に基づく通算上限回数は「6回」の枠がキープされます。
逆に、受診がわずかに遅れて 40歳0ヶ月 になってから計画を作成すると、上限回数は「3回」へと半減してしまいます。
この「40歳の壁」を意識したスケジュール調整は、不妊治療のお金における最重要の戦略と言えます。
誕生日を跨いで治療を進める場合、スムーズに保険適用枠を確保するための手順は以下の通りです。
事前準備を確実に行うことで、年齢制限による不利益を回避することができます。
38歳で体外受精(1周期・凍結胚移植まで実施)を行い、先進医療(タイムラプス)を併用した場合の実質負担額をシミュレーションします。
・保険診療の窓口負担(高額療養費適用後):約80,100円
・先進医療費(タイムラプス):30,000円 支出合計:110,100円
・コープ共済 手術給付金(採卵・胚移植):約40,000円
・民間保険 先進医療特約給付金:30,000円 給付金合計:70,000円
110,100円 – 70,000円 = 40,100円
制度や特約を正しく組み合わせることで、本来数十万円かかる体外受精の費用を、実質数万円程度の負担にまで軽減することが可能になります。
不妊治療を安心して進めるためには、費用や制度の取り扱いに長けたクリニックを選ぶことが重要です。
クリニックを選ぶ際は、以下の3点を確認することをおすすめします。
信頼できる医療機関とタッグを組むことが、治療の成功とストレス軽減につながります。
不妊治療の保険適用や民間保険、日々の栄養管理について、読者の皆様からよく寄せられる疑問に対して、私メディカルライターが一次情報やアンケート結果に基づき直接お答えします。
公的保険の対象となります。
2022年4月の改定により、男性側の原因に対する手術(精巣内精子採取術:TESEなど)も公的医療保険の適用対象(自己負担3割)となっています。
また、民間保険の手術給付金についても、男性本人が加入している医療保険の手術給付金規定に該当していれば、給付金が支払われるケースが多いです。
ご夫婦それぞれが加入している保険の契約内容を確認されることを推奨します。
公的保険の回数制限(40歳未満で6回など)は、「胚移植」を行ったタイミングで1回とカウントされます。
そのため、採卵を1回行い、そこで得られた複数の受精卵を凍結保存(胚凍結)した時点では、回数はまだ1回も消費されていません。
その凍結胚を子宮に戻す(胚移植)ごとに1回ずつカウントされていきます。
1回の採卵で複数の良い胚が得られれば、1周期分の採卵費用で複数回の胚移植(保険適用)にチャレンジできるため、身体的・金銭的な効率が高まります。
厚生労働省の指針では、妊娠を希望する期間(妊活期)から妊娠初期までの摂取が強く推奨されています。
774名への独自調査でも、64.09% の方が妊活開始前または妊活開始と同時に飲み始めていました。
飲み終わりの時期については、アンケート結果でも「出産まで(47.03%)」「授乳期まで(18.6%)」と、妊娠全期間を通して継続する方が多数を占めています。
なお、アンケートでは 19.64% の方が「つわりで飲めない」と回答していますが、辛い時期は無理をせず一時的にお休みしたり、アンケートの自由回答でも見られたように「体調が良い時間帯に分けて飲む」「ゼリーと一緒に飲む」などの工夫を取り入れ、ストレスをためない対応を心がけてください。
医療機関によって異なりますが、文書作成費用として1通あたり 5,000円 〜 10,000円 程度(全額自己負担)がかかるのが一般的です。
作成期間は申請から完成まで2週間から1ヶ月程度を要することが多いため、治療(採卵や移植)が完了した段階で速やかにクリニックの文書窓口へ作成を依頼するとスムーズです。
なお、保険会社によっては所定の診断書ではなく、費用の明細がわかる「診療明細書」のコピー提出で代用できる場合もありますので、請求前に保険会社のカスタマーセンターへ確認することをおすすめします。
確定申告で医療費控除を申請する際、支払った医療費の総額から、受け取った「民間保険の給付金」や「自治体の助成金」を差し引かなければなりません。
差し引くのを忘れて申告してしまうと、過少申告となり後から追徴課税の対象となるリスクがあります。
ただし、給付金は「その給付の対象となった目的の医療費」からのみ差し引くルールとなっています。
支払明細書と領収書をセットで保管し、計算方法に不安がある場合は税務署や税理士などの専門家へ相談しながら進めると安心です。
不妊治療をスムーズに、そして心身と金銭面の負担を最小限に抑えて進めるためには、「公的保険」「民間保険」「体づくり」の3つの要素をバランスよく整えることが大切です。
最後に、治療開始前に取り組むべき手順をチェックリストとしてまとめました。
不妊治療開始前に確認したい「費用・保障・健康管理チェックリスト」
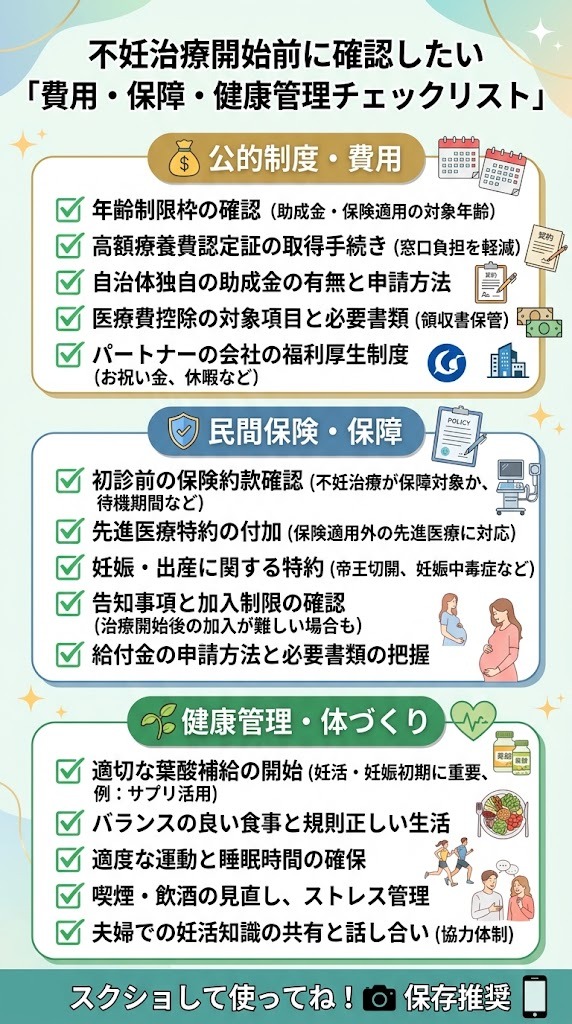
| カテゴリ | チェック項目 | 確認のポイント・注意点 | 実施タイミング |
|---|---|---|---|
| 公的制度・費用 | 年齢と回数制限の枠 | 女性の治療計画作成日時点の年齢を確認(40歳未満は通算6回、40〜42歳は通算3回まで胚移植が保険適用)。 | クリニック受診前・初診時 |
| 高額療養費制度の手続き | 加入している公的保険(協会けんぽ等)から「限度額適用認定証」を事前取得。窓口支払いを所得に応じた限度額までに抑制。 | 採卵・治療開始の前月〜当月初め | |
| 先進医療の実施・費用 | クリニックが厚生労働省認定の「先進医療実施施設」か確認。受ける予定の技術(タイムラプス等)の費用と併用可否をチェック。 | 治療計画作成時 | |
| 医療費控除の領収書保管 | 診療明細書・領収書、通院交通費のメモを保管。確定申告時に年間医療費から給付金や助成金を差し引いて申請。 | 治療期間中(随時) | |
| 民間保険・保障 | 現在加入中保険の約款確認 | 採卵術・胚移植術(公的保険適用手術)が「手術給付金」の対象か、給付金額や支給間隔の制限(60日に1回など)を確認。 | クリニック初診前(必須) |
| 先進医療特約の付加状況 | 医療保険に先進医療特約(月額数100円程度)が付いているか確認。先進医療技術の自己負担分が実費給付されるか確認。 | クリニック初診前(必須) | |
| 告知義務と加入・見直し | 不妊治療(通院・薬の処方含む)を開始した後は新規加入や見直しが難しくなるため、保険の検討は初診前に行う。 | クリニック初診前(最優先) | |
| 給付金の申請手順・書類 | 請求に必要な書類(診断書または診療明細書コピー)を保険会社へ確認し、治療完了後にクリニック窓口へ作成依頼。 | 採卵・胚移植の完了直後 | |
| 健康管理・体づくり | 葉酸・栄養補給の開始 | モノグルタミン酸型葉酸(400µg/日)や和漢・ミトコンドリア成分等を含むサプリ(ベルタプレリズム等)で体づくり。 | 妊活決定時〜(早めの開始) |
| 無理のない摂取方法の準備 | つわりや体調不良に備え、小粒でニオイの少ない製品を選び、飲む時間帯をルーティン化して飲み忘れを防止。 | 妊活・治療開始時 | |
| パートナーとの栄養・意識共有 | 不妊原因の約半数は男性側にもあるため、パートナーも亜鉛やマカ、葉酸等の栄養補給を行い夫婦で健康管理に取り組む。 | 妊活・治療開始時 |
以下の5つのステップに沿って準備を進めていくことで、費用やスケジュールの失敗を防ぐことができます。
正しく制度を理解し、早めの準備を行うことが、納得のいく治療と健やかな未来への第一歩となります。
ぜひ今日からできる準備を一つずつ進めてみてください。
制度の詳しい規定や最新の改定情報については、以下の公的機関および各社の公式サイトをご確認ください。